Sie können Bitcoin mit Kreditkarte kaufen – in nur wenigen Minuten – indem Sie einen Card On-Ramp (einen Drittanbieter-Zahlungsdienstleister) nutzen und die BTC direkt an Ihre eigene Wallet senden. Der Haken? Card On-Ramps führen fast immer Identitätsprüfungen durch (oft Light-KYC, manchmal Full-KYC), und Kartenzahlungen werden häufiger abgelehnt, als viele erwarten – meist wegen Bankregeln, nicht übereinstimmender Angaben oder 3D-Secure-Problemen.
Markt-Snapshot: Stand 2026-10-06 liegt Bitcoin bei $86,007.00 (24h -0.23%). Kurse bewegen sich schnell – nehmen Sie daher jede „perfekter Zeitpunkt zum Kaufen“-Meinung mit Vorsicht.
Empfohlener URL-Slug: buy-bitcoin-with-credit-card
- Nutzen Sie einen seriösen Card On-Ramp und senden Sie BTC direkt an Ihre Wallet (non-custodial).
- Rechnen Sie bei den meisten Karten-Käufen mit 2%–8% Gesamtkosten (Provider-Gebühr + Spread + Netzwerk).
- Die meisten Kartenanbieter verlangen eine Form von KYC (Name/Geburtsdatum, ID-Selfie, manchmal Adressnachweis).
- Um Ablehnungen zu vermeiden: Rechnungsdaten müssen exakt passen, 3D Secure aktivieren, keine Prepaid-Karten, keine VPNs, und starten Sie mit einem kleinen Testkauf.
- Wenn Sie bereits Krypto wie USDT halten, bekommen Sie oft bessere Kurse, indem Sie tauschen statt mit Karte zu kaufen.
Wenn Sie einen sauberen Einstiegspunkt wollen, gehen Sie zur Seite Krypto kaufen auf SwapRocket und wählen Sie BTC. Wenn Sie eher der „erst vergleichen“-Typ sind, können Sie auch Kurse und Paare auf der SwapRocket erkunden.
Die schnelle Antwort (und was die meisten Guides Ihnen nicht sagen)
BTC mit Kreditkarte zu kaufen ist aus einem Grund beliebt: Geschwindigkeit. Sie können von „0 BTC“ dazu kommen, Bitcoin in Ihrer Wallet zu halten – in 5–20 Minuten, wenn alles glatt läuft.
Was die meisten Guides aber unter den Tisch fallen lassen: Kreditkarten-Krypto-Käufe werden von vielen Banken als Hochrisiko-Zahlungen eingestuft. Deshalb sehen Sie Ablehnungen, selbst wenn Sie genug verfügbaren Kreditrahmen haben.
In der Praxis hängt Ihr Erfolg von drei Dingen ab:
- Die Freigaberegeln des Anbieters (Land, Kartentyp, Limits)
- Die Richtlinie Ihrer Bank (manche blockieren Krypto-MCC-Codes, manche erlauben es mit 3DS)
- Dass Ihre Daten perfekt übereinstimmen (Name, Adresse, Telefonnummer, IP-Standort)
SwapRocket hilft bei der Ausführung, indem der Ablauf einfach und non-custodial bleibt – Sie erhalten die Coins an Ihre Adresse, nicht in ein Exchange-Konto. Und weil SwapRocket bei Swaps auf Privatsphäre setzt, können Sie für No-KYC-Konvertierungen beim Wechsel zwischen Coins weiterhin die SwapRocket nutzen.
Kartenkauf vs. Swap: Was ist günstiger?
Ein Kartenkauf ist oft am bequemsten, aber selten am günstigsten.
Wenn Sie bereits Krypto (wie USDT) haben, können Sie manchmal einen besseren Effektivpreis bekommen, indem Sie über einen non-custodial Exchange-Flow in BTC tauschen und dann dorthin senden, wo Sie es brauchen.
Zum Beispiel:
- Kartenkauf: Sie zahlen ggf. 3,5% Provider-Gebühr + 1,5% Spread + Netzwerkgebühr.
- Swap aus Stablecoins: Sie zahlen oft hauptsächlich einen kleineren Spread plus die Netzwerkgebühr.
Wenn Sie Stablecoins halten, wird Ihnen dieser verwandte Guide gefallen: USDT zu BTC ohne KYC konvertieren (Schnell-Guide).
Schnelle Vergleichstabelle (damit Sie nicht zu viel grübeln)
Hier ist eine einfache Methode, um je nach Ausgangslage und Prioritäten den passenden Weg zu wählen.
| Methode | Am besten für | Typische Gesamtkosten | KYC-Wahrscheinlichkeit | Geschwindigkeit |
|---|---|---|---|---|
| Kreditkarten-On-Ramp | Erstkäufer, „brauche BTC jetzt“ | ~2%–8% | Hoch | 5–20 Min |
| Banküberweisung-On-Ramp | Größere Käufe, niedrigere Gebühren | ~0,5%–3% | Hoch | 1–3 Tage |
| Swap mit vorhandener Krypto | Haben bereits USDT/ETH/SOL, wollen bessere Kurse | ~0,3%–2% + Netzwerk | Niedrig/keine (bei Swaps) | Minuten |
Wenn Ihre Priorität Privatsphäre ist, lesen Sie auch: How to Buy Bitcoin Without KYC: Complete Privacy Guide 2025. Das hilft Ihnen, die Erwartungen richtig zu setzen – denn „Kreditkarte“ und „kein KYC“ passen meist nicht zusammen.
Bitcoin mit Kreditkarte kaufen: Schritt-für-Schritt auf SwapRocket
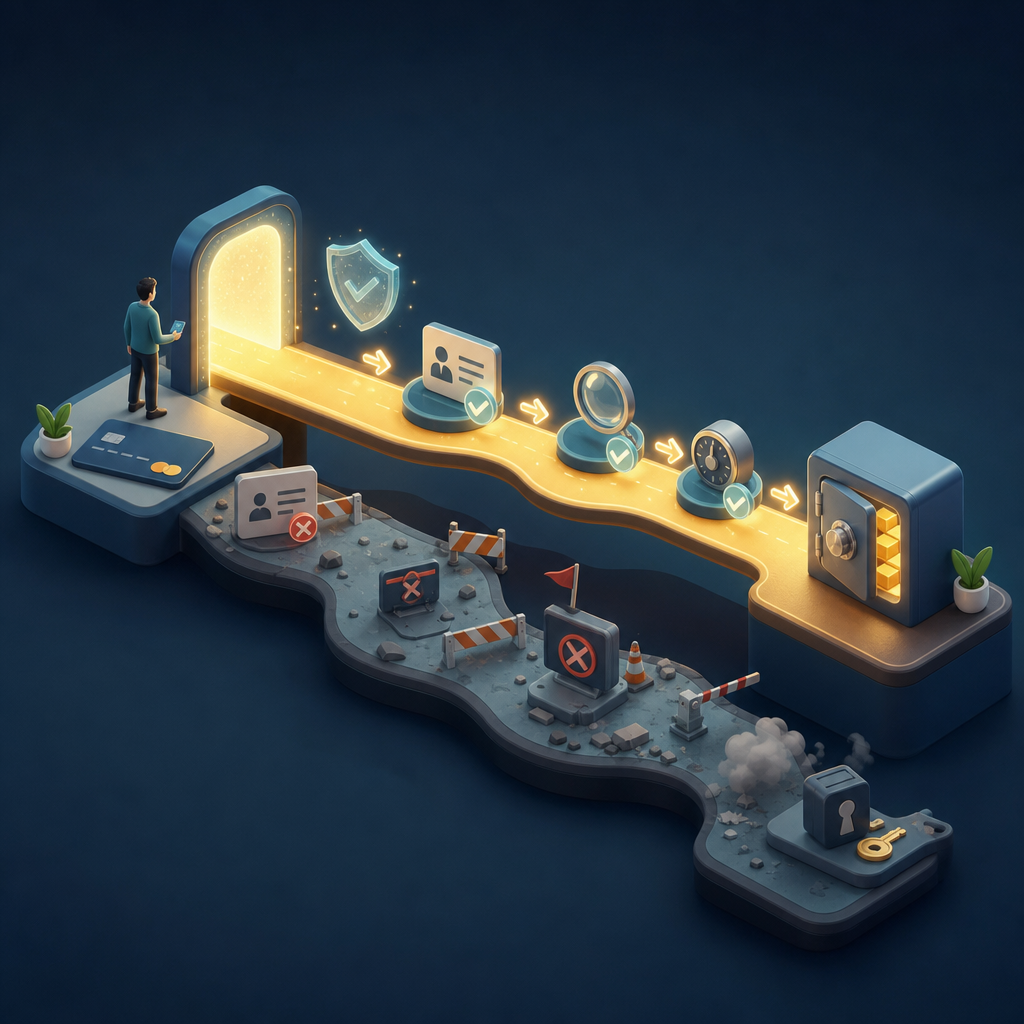
Machen wir es ganz einfach. Ihr Ziel ist es, BTC zu kaufen und sie direkt an Ihre Wallet-Adresse liefern zu lassen.
Schritt 1) Eine Bitcoin-Wallet-Adresse besorgen (nicht verhandelbar)
Bevor Sie mit Karte zahlen, entscheiden Sie, wo Ihre BTC landen sollen.
- Wenn Sie eine Mobile Wallet nutzen, kopieren Sie Ihre BTC-Empfangsadresse.
- Wenn Sie eine Hardware Wallet nutzen, erzeugen Sie eine neue Empfangsadresse.
Das ist wichtig, weil SwapRocket non-custodial ist: Sie kontrollieren die Zieladresse. Kein Exchange-Kontostand. Kein „wir halten es für Sie“.
Möchten Sie das Modell von SwapRocket und die unterstützten Assets gegenprüfen? Schauen Sie hier: Unterstützte Kryptowährungen.
Schritt 2) Den Karten-Flow starten
Gehen Sie zum dedizierten BTC-Kauf per Karte: Buy BTC with card.
Typischerweise werden Sie:
- Ihren Fiat-Betrag wählen (z. B. 100 $)
- Bestätigen, welche Krypto Sie wollen (BTC)
- Ihre BTC-Wallet-Adresse einfügen
Wenn Sie noch am Erkunden sind, starten Sie über den zentralen Einstieg: Krypto kaufen.
Schritt 3) Das Angebot wie ein Profi prüfen (nicht wie ein Tourist)
Hier zahlen Menschen aus Versehen zu viel.
Achten Sie auf:
- Provider-Gebühr (oft ein %)
- Wechselkurs/Spread (versteckte „Soft Fee“)
- Netzwerkgebühr (BTC Miner Fee)
- Geschätzte Lieferzeit
Ein praxisnaher Beispielbereich (kein Versprechen, nur das, was im Markt üblich ist):
- 200 $ Kartenkauf
- 3,5 % Gebühr = 7 $
- 1,5 % Spread = 3 $
- Netzwerkgebühr = variiert (kann ein paar Dollar sein)
Gesamtreibung: ungefähr 10–15 $ bei einem Kauf von 200 $ (5 %–7,5 %).
Wenn Sie gern Zahlen plausibilisieren, nutzen Sie den Krypto-Umrechner für einen schnellen Referenzpreis (er wird Provider-Angebote nicht perfekt treffen, hilft Ihnen aber, Ausreißer schnell zu erkennen).
Schritt 4) 3D Secure abschließen (hier scheitern viele Käufe)
Die meisten seriösen Kartenanbieter lösen 3D Secure aus (der Schritt „in Ihrer Banking-App bestätigen“).
Wenn Sie es nicht schnell abschließen – oder Ihre Bank den Prompt nie sendet – kann die Transaktion fehlschlagen.
Profi-Tipp: Machen Sie Ihren ersten Kauf, wenn Sie Benachrichtigungen aktiv bestätigen können (nicht, wenn Sie halb abgelenkt im Taxi sitzen).
Schritt 5) Seien Sie auf Identitätsprüfungen vorbereitet (auch wenn Sie sie hassen)
Hier ist die unbequeme Wahrheit: Die meisten Karten-On-Ramps fragen mindestens nach einem der folgenden Punkte:
- Vollständiger rechtlicher Name
- Geburtsdatum
- Telefonnummer/E-Mail-Verifizierung
- Ausweisdokument + Selfie
- Adressnachweis (bei kleinen Käufen seltener, bei höheren Limits häufiger)
Das ist nicht SwapRocket, das Ihre Daten sammeln will – das ist der Zahlungsanbieter und seine Compliance-Pflichten.
Wenn Sie Ihre KYC-Exponierung minimieren möchten, lesen Sie: How to Buy Bitcoin Without KYC: Complete Privacy Guide 2025.
Schritt 6) Zustellung verfolgen und Eingang bestätigen
Sobald alles genehmigt ist, sendet der Provider BTC an die von Ihnen angegebene Adresse.
Zwei sinnvolle Gewohnheiten:
- Transaktionsdetails speichern (Zeitstempel, Belege)
- Auf Bestätigungen warten, bevor Sie die BTC als „settled“ betrachten
Wenn sich etwas festgefahren anfühlt, finden Sie die schnellsten Antworten meist in den Hilfedokumenten: FAQ. Und wenn Sie einen Menschen brauchen, nutzen Sie Kontakt.
Die Gebühren, die Sie zahlen (und die, die niemand klar ausweist)
Wenn Leute sagen „Kreditkartengebühren sind hoch“, liegen sie nicht falsch. Sie sprechen dabei aber auch nicht immer über dasselbe.
Hier sind die wichtigsten Gebührenkategorien, auf die Sie stoßen werden.
1) Anbietergebühr (die offensichtliche)
Diese wird oft als Prozentsatz angezeigt. Der typische Bereich bei Kartenkäufen liegt bei 2%–5%, manchmal höher – je nach Land und Risikoeinstellungen.
2) Spread (der heimliche)
Auch wenn ein Anbieter mit einer „niedrigen Gebühr“ wirbt, kann er Kosten in den Kurs einpreisen.
Wenn BTC bei etwa 86.007 $ gehandelt wird, erhalten Sie möglicherweise ein Angebot, als würde BTC 87.200 $ kosten. Diese Differenz ist der Spread.
Als Faustregel:
- Ein Spread von 0,5%–1,5% ist in wettbewerbsfähigen Abläufen üblich
- Ein Spread von 2%–4% kann bei weniger wettbewerbsintensiven Routen auftauchen
3) Netzwerkgebühren (die haben Sie nicht in der Hand)
Bitcoin-Transaktionsgebühren variieren je nach Netzwerkauslastung.
Manchmal ist es vernachlässigbar. Manchmal schießt es nach oben.
4) Bankgebühren für „Bargeldvorschuss“ (selten, aber schmerzhaft)
Einige Banken behandeln Krypto-Käufe wie einen Bargeldvorschuss.
Das kann bedeuten:
- Eine zusätzliche Gebühr von 3%–5%
- Zinsen, die sofort anfallen
Wenn Sie dieses Muster sehen, nutzen Sie diese Karte nicht mehr für Krypto. Es macht aus einem normalen Kauf ein Gebühreninferno.
Warum Ihre Karte abgelehnt wird (und wie Sie es schnell beheben)
Ablehnungen sind der Hauptgrund (#1), warum Menschen den Kauf von BTC mit Karte aufgeben. Die gute Nachricht: Die meisten Ablehnungen lassen sich beheben, sobald Sie die typischen Auslöser kennen.
Ablehnungsgrund #1: Rechnungsdaten stimmen nicht überein
Wenn Ihr Name oder Ihre Adresse auch nur leicht abweicht, können Anti-Fraud-Regeln Sie blockieren.
So beheben Sie es:
- Verwenden Sie die exakt gleiche Rechnungsadresse wie auf Ihrem Kontoauszug
- Vermeiden Sie Tippfehler in Ihrem Namen
- Nutzen Sie eine Telefonnummer, die mit Ihrem Bankprofil verknüpft ist
Ablehnungsgrund #2: Ihre Bank blockiert Krypto-Käufe
Einige Banken blockieren Krypto-Händlerkategorien pauschal.
So beheben Sie es:
- Rufen Sie Ihre Bank an und bitten Sie darum, den Händler freizugeben
- Probieren Sie eine andere Karte/Bank, die 3DS-Krypto-Zahlungen zulässt
- Nutzen Sie, falls verfügbar, eine Banküberweisung (langsamer, oft günstiger)
Ablehnungsgrund #3: 3D Secure schlägt fehl oder kommt nie an
Wenn Sie 3DS-Prompts nicht erreichen, können Sie die Transaktion nicht bestätigen.
So beheben Sie es:
- Aktualisieren Sie Ihre Banking-App
- Stellen Sie sicher, dass Ihr Handy Empfang/Daten hat
- Deaktivieren Sie für den Checkout-Schritt Ad-Blocker oder strenge Browser-Privacy-Erweiterungen
Ablehnungsgrund #4: Prepaid- und virtuelle Karten werden oft abgelehnt
Viele Prepaid-Karten werden von Anbietern blockiert, weil sie häufig für Betrug genutzt werden.
So beheben Sie es:
- Verwenden Sie eine normale Debit-/Kreditkarte auf Ihren Namen
Ablehnungsgrund #5: VPNs und Standort-Mismatch
Wenn Ihre IP wie ein Land aussieht, Ihre Karte aber in einem anderen Land ausgestellt wurde, können Risk-Engines das als verdächtig markieren.
So beheben Sie es:
- Schalten Sie VPN/Proxy während des Checkouts aus
- Nutzen Sie eine normale Verbindung aus einem Wohnnetz
Ablehnungsgrund #6: Sie versuchen beim ersten Mal zu viel zu kaufen
Risikosysteme lieben Konsistenz.
So beheben Sie es:
- Starten Sie mit einem kleineren Testkauf (z. B. 50–100 $)
- Skalieren Sie nach dem ersten erfolgreichen Kauf hoch
Limits und Timing: was Sie in der Praxis erwarten können
Card-On-Ramps setzen Limits typischerweise nach:
- Land
- Zahlungsmethode
- Kontohistorie
- abgeschlossenem KYC-Level
Sie könnten sehen:
- Ersteinsteiger-Limits von etwa 50–500 $
- Höhere Limits, die nach zusätzlicher Verifizierung freigeschaltet werden
Beim Timing:
- Freigabe + Zustellung können 5–20 Minuten dauern
- Zusätzliche KYC-Schritte können daraus 30–60 Minuten machen
Wenn Sie es eilig haben, starten Sie den Prozess nicht 2 Minuten, bevor Sie BTC irgendwohin senden müssen. Planen Sie Puffer ein.
Was „non-custodial“ hier bedeutet (und warum es wichtig ist)
Wenn Sie BTC über eine typische zentrale Börse kaufen, liegen Ihre Coins oft in deren Konto, bis Sie sie abheben.
Beim Ansatz von SwapRocket ist das Ziel einfacher: Coins direkt an Ihre Adresse senden zu lassen.
Das bringt zwei große Vorteile:
- Sie lassen keine Funds länger als nötig auf einer Börse liegen.
- Sie können direkt in Swaps/Conversions wechseln, wenn Sie möchten.
Wenn Ihr nächster Schritt ist, BTC in etwas anderes zu traden (ETH, XMR, Stablecoins), können Sie das auf der Swap-Seite über den Exchange-Flow erledigen. Für schnelle Beispiele:
- BTC zu ETH swapen über BTC zu ETH
- Sie bevorzugen Privacy-Coins? Schauen Sie sich BTC zu XMR an
Smarte „Plan B“-Routen (wenn Kartengebühren brutal wirken)
Manchmal sehen Sie ein Kartenangebot und denken: „Nein.“ Das ist nachvollziehbar.
Hier sind zwei alternative Wege, die oft die Reibung reduzieren.
Plan B: Stablecoins kaufen, dann swapen
In manchen Regionen ist es mit Karte einfacher (oder günstiger bepreist), USDT/USDC zu kaufen, als BTC direkt zu kaufen.
Danach können Sie später in BTC swapen.
Wenn Sie bereits Stablecoins haben und zu BTC wollen, ist dieser Guide eine gute Ergänzung: Convert USDT to BTC Without KYC (Fast Guide).
Sie können auch schnelle Referenz-Checks machen mit:
Plan C: Mit einer anderen Chain starten, dann zu BTC swapen
Manchmal sind Ihre lokalen Zahlungswege für andere Assets (wie TRX oder SOL) günstiger, und dann rotieren Sie in BTC.
Wenn das nach Ihnen klingt, setzen Sie ein Lesezeichen: TRX to BTC: Step-by-Step Guide for Best Swap Rates.
Und wenn Sie Werte schnell vergleichen möchten:
Sicherheits-Checkliste, bevor Sie auf „Bezahlen“ drücken
BTC mit Karte zu kaufen ist einfach, aber es ist trotzdem echtes Geld. Nehmen Sie sich 30 Sekunden und gehen Sie diese Checkliste durch.
- Wallet-Adress-Check: verifizieren Sie, dass die ersten/letzten 4 Zeichen mit Ihrer Wallet übereinstimmen
- Netzwerk-Check: stellen Sie sicher, dass es die richtige Chain ist (BTC-Netzwerk für Bitcoin)
- Device-Check: nutzen Sie einen sauberen Browser, vermeiden Sie dubiose Extensions
- Betrags-Check: starten Sie klein, wenn es Ihr erster Kauf ist
- Beleg-Check: speichern Sie Screenshots/Belege, bis die Funds angekommen sind
Wenn Sie das Mindset hinter langfristigem Halten vs. häufigem Swappen verstehen möchten, ist das hier eine sehr gute Lektüre: Hodl meaning: origins, strategy, and trade-offs.
FAQs (kurze Antworten, ohne Floskeln)
Kann ich Bitcoin ohne KYC mit Kreditkarte kaufen?
Meistens nein — die meisten Karten-Zahlungsanbieter verlangen mindestens eine grundlegende Identitätsprüfung. Wenn Privatsphäre für Sie oberste Priorität hat, sollten Sie alternative Wege in How to Buy Bitcoin Without KYC: Complete Privacy Guide 2025 erkunden.
Warum ist der Kauf von BTC mit Karte teurer als ein Krypto-Swap?
Kartenzahlungen beinhalten zusätzliches Risiko, Betrugsprävention und Kosten für die Zahlungsabwicklung. Swaps laufen typischerweise nicht über Karten-Schienen, daher kann der Gebühren-Stack kleiner sein.
Was, wenn ich die falsche BTC-Adresse eingegeben habe?
Blockchain-Transaktionen sind in der Regel irreversibel. Wenn Sie unsicher sind, stoppen Sie und prüfen Sie vor dem Bezahlen erneut. Wenn Sie bereits gesendet haben, melden Sie sich über Kontakt, aber verstehen Sie: Eine Wiederherstellung ist möglicherweise nicht möglich.
Wo kann ich sehen, welche Coins SwapRocket unterstützt?
Schauen Sie in Unterstützte Kryptowährungen nach der aktuellen Liste.
Weiterführende Lektüre
- How to Buy Bitcoin Without KYC: Complete Privacy Guide 2025
- Convert USDT to BTC Without KYC (Fast Guide)
- TRX to BTC: Step-by-Step Guide for Best Swap Rates
Bereit, BTC auf die einfache Art zu kaufen?
Wenn Sie einen geradlinigen Ablauf möchten, der darauf abzielt, Coins an Ihre Wallet zu senden (und nicht auf einem Börsenkonto liegen zu lassen), starten Sie hier: Buy BTC with card.
Und sobald Sie BTC halten, können Sie es in wenigen Minuten in 200+ Assets umwandeln – mit der SwapRocket. Wenn Sie während des Vorgangs Fragen haben, beantwortet die FAQ die meisten typischen „Ich hänge fest“-Momente.