Puoi comprare bitcoin con carta di credito in pochi minuti usando un on-ramp per carte (un fornitore di pagamenti di terze parti) e inviando i BTC direttamente al tuo wallet personale. Il problema? Gli on-ramp con carta quasi sempre fanno controlli d’identità (spesso KYC “leggero”, a volte KYC completo) e i pagamenti con carta vengono rifiutati più spesso di quanto la gente si aspetti—di solito per regole della banca, dati non corrispondenti o problemi con il 3D Secure.
Istantanea di mercato: Al 2026-10-06, Bitcoin è a $86,007.00 (24h -0.23%). Il prezzo si muove in fretta, quindi prendi con cautela qualsiasi hot take sul “momento perfetto per comprare”.
Slug URL suggerito: buy-bitcoin-with-credit-card
- Usa un card on-ramp affidabile e invia BTC direttamente al tuo wallet (non-custodial).
- Aspettati un costo totale del 2%–8% nella maggior parte degli acquisti con carta (commissione del provider + spread + network).
- La maggior parte dei provider con carta richiede un po’ di KYC (nome/data di nascita, selfie con documento, a volte prova di indirizzo).
- Per evitare rifiuti: fai combaciare i dati di fatturazione, abilita il 3D Secure, evita le carte prepagate, non usare VPN e inizia con un piccolo acquisto di prova.
- Se possiedi già crypto come USDT, spesso puoi ottenere tassi migliori facendo uno swap invece di comprare con carta.
Se vuoi un punto di partenza semplice, vai alla pagina Comprare crypto su SwapRocket e scegli BTC. Se invece sei più tipo da “prima confronto”, puoi anche esplorare tassi e coppie sull’SwapRocket.
La risposta veloce (e quello che la maggior parte delle guide non ti dirà)
Comprare BTC con una carta di credito è popolare per un motivo: la velocità. Puoi passare da “zero BTC” ad avere Bitcoin nel tuo wallet in 5–20 minuti se va tutto liscio.
Ma ecco ciò che la maggior parte delle guide sorvola: gli acquisti crypto con carta di credito vengono trattati come pagamenti ad alto rischio da molte banche. Ecco perché puoi vedere rifiuti anche quando hai molto credito disponibile.
In pratica, il tuo successo dipende da tre cose:
- Le regole di approvazione del provider (paese, tipo di carta, limiti)
- La policy della tua banca (alcune bloccano i codici MCC crypto, alcune consentono con 3DS)
- La perfetta corrispondenza dei tuoi dati (nome, indirizzo, telefono, posizione IP)
SwapRocket aiuta sul lato operativo mantenendo il flusso semplice e non-custodial—ricevi le coin sul tuo indirizzo, non su un account exchange. E poiché SwapRocket mette la privacy al primo posto per gli swap, puoi comunque usare l’SwapRocket per conversioni senza KYC quando passi da una coin all’altra.
Acquisto con carta vs. swap: cosa costa meno?
Un acquisto con carta è spesso la soluzione più comoda, ma raramente è la più economica.
Se possiedi già crypto (come USDT), a volte puoi ottenere un prezzo effettivo migliore facendo uno swap in BTC tramite un flusso exchange non-custodial, poi inviandolo dove vuoi.
Per esempio:
- Acquisto con carta: potresti pagare 3,5% di commissione del provider + 1,5% di spread + commissione di rete.
- Swap da stablecoin: potresti pagare soprattutto uno spread più contenuto più la commissione di rete.
Se hai delle stablecoin in portafoglio, ti piacerà questa guida correlata: Convert USDT to BTC Without KYC (Fast Guide).
Tabella di confronto rapida (così non ci pensi troppo)
Ecco un modo semplice per scegliere il percorso in base a cosa hai e a cosa ti interessa.
| Metodo | Ideale per | Costo totale tipico | Probabilità di KYC | Velocità |
|---|---|---|---|---|
| On-ramp con carta di credito | Chi compra per la prima volta, “mi serve BTC ora” | ~2%–8% | Alta | 5–20 min |
| On-ramp con bonifico bancario | Acquisti più grandi, commissioni più basse | ~0,5%–3% | Alta | 1–3 giorni |
| Swap di crypto già possedute | Hai già USDT/ETH/SOL, vuoi tassi migliori | ~0,3%–2% + network | Bassa/nessuna (per gli swap) | Minuti |
Se la tua priorità è la privacy, leggi anche: Come comprare Bitcoin senza KYC: guida completa alla privacy 2025. Ti aiuterà a impostare aspettative realistiche—perché “carta di credito” e “senza KYC” di solito non vanno d’accordo.
comprare bitcoin con carta di credito: passo dopo passo su SwapRocket
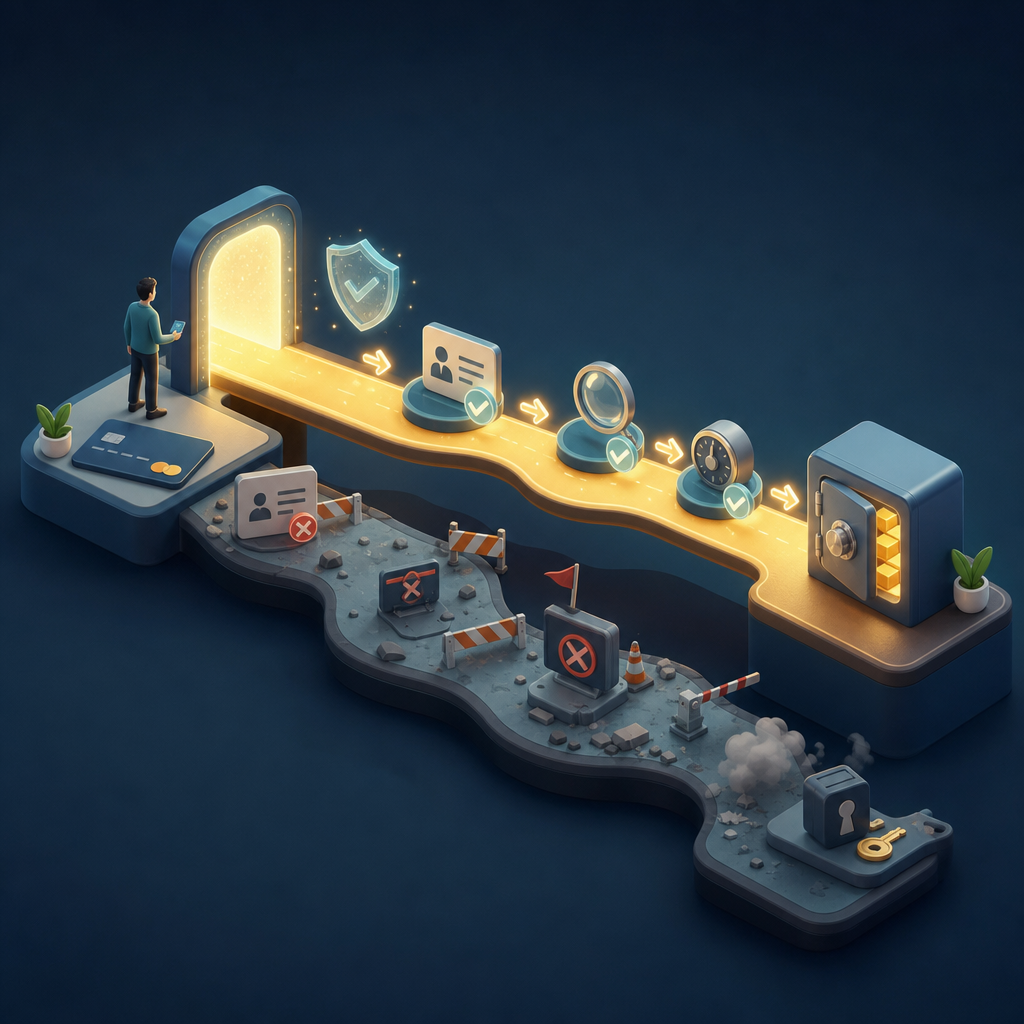
Rendiamolo semplicissimo. Il tuo obiettivo è comprare BTC e farli arrivare direttamente al tuo indirizzo wallet.
Step 1) Ottieni un indirizzo wallet Bitcoin (non negoziabile)
Prima di pagare con una carta, decidi dove devono arrivare i tuoi BTC.
- Se usi un wallet mobile, copia il tuo indirizzo di ricezione BTC.
- Se usi un hardware wallet, genera un nuovo indirizzo di ricezione.
Questo è importante perché SwapRocket è non-custodial: controlli tu l’indirizzo di destinazione. Nessun saldo su un account exchange. Niente “li teniamo noi per te”.
Vuoi ricontrollare il modello di SwapRocket e gli asset supportati? Consulta Criptovalute supportate.
Step 2) Avvia il flusso carta
Vai al flusso dedicato all’acquisto BTC con carta: Compra BTC con carta.
In genere dovrai:
- Scegliere l’importo in fiat (es. $100)
- Confermare la crypto che vuoi (BTC)
- Incollare il tuo indirizzo wallet BTC
Se stai ancora esplorando, parti dall’hub principale: Compra Crypto.
Step 3) Controlla il preventivo da professionista (non da turista)
Qui è dove le persone finiscono per pagare troppo per sbaglio.
Cerca:
- Commissione del provider (spesso una %)
- Tasso di cambio/spread (“commissione morbida” nascosta)
- Commissione di rete (miner fee BTC)
- Tempo di consegna stimato
Un intervallo di esempio nel mondo reale (non è una promessa, solo ciò che è comune sul mercato):
- Acquisto con carta da $200
- 3,5% di fee = $7
- 1,5% di spread = $3
- Commissione di rete = variabile (potrebbero essere alcuni dollari)
Attrito totale: circa $10–$15 su un acquisto da $200 (5%–7,5%).
Se sei il tipo che ama fare un controllo di coerenza sui numeri, usa il convertitore crypto per ottenere un prezzo di riferimento rapido (non combacerà perfettamente con i preventivi dei provider, ma ti aiuta a individuare qualsiasi cosa sia decisamente fuori scala).
Step 4) Completa il 3D Secure (qui molti acquisti falliscono)
La maggior parte dei provider legittimi per pagamenti con carta attiverà il 3D Secure (il passaggio “conferma nella tua app bancaria”).
Se non lo completi rapidamente—o la tua banca non invia mai la richiesta—la transazione potrebbe fallire.
Consiglio pro: fai il tuo primo acquisto quando puoi approvare attivamente le notifiche (non mentre stai prestando attenzione a metà in taxi).
Step 5) Preparati ai controlli d’identità (anche se li detesti)
Ecco la verità scomoda: la maggior parte degli on-ramp con carta ti chiederà almeno una delle seguenti informazioni:
- Nome legale completo
- Data di nascita
- Verifica telefono/email
- Documento d’identità + selfie
- Prova di residenza (meno comune per piccoli acquisti, più comune per limiti più alti)
Non è SwapRocket che cerca di raccogliere i tuoi dati—è il provider di pagamento e i suoi obblighi di conformità.
Se stai cercando di ridurre al minimo l’esposizione al KYC, leggi: Come comprare Bitcoin senza KYC: guida completa alla privacy 2025.
Step 6) Traccia la consegna e conferma la ricezione
Una volta approvato, il provider invierà BTC all’indirizzo che hai fornito.
Due abitudini intelligenti:
- Salva i dettagli della transazione (timestamp, ricevute)
- Aspetta le conferme prima di considerare i BTC “definitivi”
Se qualcosa sembra bloccato, le risposte più rapide di solito sono nella documentazione di supporto: FAQ. E se ti serve una persona, usa Contatti.
Le commissioni che pagherai (e quelle che nessuno etichetta chiaramente)
Quando le persone dicono “le commissioni della carta di credito sono alte”, non hanno torto. E inoltre non sempre stanno parlando della stessa cosa.
Ecco le principali categorie di commissioni in cui ti imbatterai.
1) Commissione del provider (quella ovvia)
Spesso viene mostrata come percentuale. L’intervallo tipico per gli acquisti con carta è 2%–5%, a volte più alto a seconda del Paese e delle impostazioni di rischio.
2) Spread (quella “subdola”)
Anche se un provider pubblicizza una “commissione bassa”, potrebbe incorporare il costo nel tasso di cambio.
Se BTC viene scambiato intorno a $86,007, potresti ricevere un preventivo come se BTC fosse a $87,200. Questa differenza è lo spread.
Come regola pratica:
- 0.5%–1.5% di spread è comune nei flussi competitivi
- 2%–4% di spread può comparire in rotte meno competitive
3) Commissioni di rete (non le controlli)
Le commissioni di transazione Bitcoin variano in base alle condizioni della rete.
A volte sono trascurabili. A volte schizzano.
4) Commissioni bancarie da “anticipo contanti” (rare, ma dolorose)
Alcune banche trattano gli acquisti crypto come un anticipo contanti.
Questo può significare:
- Un extra 3%–5% di commissione
- Interessi che partono immediatamente
Se noti questo schema, smetti di usare quella carta per le crypto. Trasforma un acquisto normale in un falò di commissioni.
Perché la tua carta viene rifiutata (e come risolvere in fretta)
I rifiuti sono il motivo #1 per cui le persone rinunciano a comprare BTC con una carta. La buona notizia è che la maggior parte dei rifiuti si risolve, una volta che conosci i trigger più comuni.
Motivo di rifiuto #1: I dati di fatturazione non corrispondono
Se il tuo nome o indirizzo è anche solo leggermente diverso, le regole antifrode possono bloccarti.
Risolvi così:
- Usando l’indirizzo di fatturazione esatto del tuo estratto conto bancario
- Evitando refusi nel tuo nome
- Usando un numero di telefono collegato al tuo profilo bancario
Motivo di rifiuto #2: La tua banca blocca gli acquisti di crypto
Alcune banche bloccano in modo generalizzato le categorie di esercenti crypto.
Risolvi così:
- Chiamando la tua banca e chiedendo di approvare l’esercente
- Provando un’altra carta/banca che consenta pagamenti crypto con 3DS
- Usando un’opzione di bonifico bancario se disponibile (più lenta, spesso più economica)
Motivo di rifiuto #3: 3D Secure fallisce o non arriva mai
Se i prompt 3DS non ti raggiungono, non puoi autorizzare la transazione.
Risolvi così:
- Aggiornando la tua app bancaria
- Assicurandoti che il telefono abbia segnale/dati
- Disattivando ad-blocker o estensioni del browser con privacy rigida durante la fase di checkout
Motivo di rifiuto #4: Le carte prepagate e virtuali spesso vengono rifiutate
Molte carte prepagate sono bloccate dai provider perché sono comunemente usate per frodi.
Risolvi così:
- Usando una normale carta di debito/credito a tuo nome
Motivo di rifiuto #5: VPN e mismatch di posizione
Se il tuo IP sembra di un Paese e la tua carta è emessa in un altro, i motori di rischio potrebbero segnalarlo.
Risolvi così:
- Spegnendo VPN/proxy durante il checkout
- Usando una normale connessione residenziale
Motivo di rifiuto #6: Stai cercando di comprare troppo al primo tentativo
I sistemi di rischio amano la coerenza.
Risolvi così:
- Iniziando con un acquisto di prova più piccolo (ad es., $50–$100)
- Aumentando dopo il primo acquisto riuscito
Limiti e tempistiche: cosa aspettarsi nel mondo reale
Gli on-ramp con carta di solito impostano limiti in base a:
- Paese
- Metodo di pagamento
- Storico dell’account
- Livello di KYC completato
Potresti vedere:
- Limiti per la prima volta intorno a $50–$500
- Limiti più alti sbloccati dopo ulteriori verifiche
In termini di tempistiche:
- Approvazione + consegna possono richiedere 5–20 minuti
- Passaggi KYC extra possono portarlo a 30–60 minuti
Se hai fretta, non avviare il processo 2 minuti prima di dover inviare BTC da qualche parte. Concediti un margine.
Cosa significa qui “non-custodial” (e perché conta)
Quando compri BTC tramite un tipico exchange centralizzato, le tue monete spesso restano nel loro account finché non prelevi.
Con l’approccio di SwapRocket, l’obiettivo è più semplice: far inviare le monete al tuo indirizzo.
Questo porta due grandi vantaggi:
- Non lasci i fondi “parcheggiati” su un exchange più del necessario.
- Puoi passare subito a swap/conversioni quando vuoi.
Se il tuo prossimo passo è scambiare BTC con qualcos’altro (ETH, XMR, stablecoin), puoi farlo dal lato swap usando il flusso exchange. Per esempi rapidi:
Rotte intelligenti di “piano B” (quando le commissioni della carta sembrano brutali)
A volte guardi un preventivo con carta e pensi: “Nope.” Ed è razionale.
Ecco due percorsi alternativi che spesso riducono l’attrito.
Piano B: compra stablecoin, poi fai lo swap
In alcune regioni, comprare USDT/USDC con una carta può essere più facile (o avere un prezzo migliore) rispetto a comprare BTC direttamente.
Poi puoi fare lo swap in BTC più tardi.
Se hai già stablecoin e vuoi passare a BTC, questa guida è un ottimo complemento: Convert USDT to BTC Without KYC (Fast Guide).
Puoi anche fare controlli rapidi di riferimento con:
Piano C: parti da un’altra chain, poi fai swap in BTC
A volte i tuoi canali locali sono più “friendly” con altri asset (come TRX o SOL) e poi ruoti in BTC.
Se ti suona familiare, salva nei preferiti: TRX to BTC: Step-by-Step Guide for Best Swap Rates.
E se vuoi confrontare i valori al volo:
Checklist di sicurezza prima di premere “Paga”
Comprare BTC con una carta è semplice, ma sono comunque soldi veri. Prenditi 30 secondi e fai questa checklist.
- Controllo dell’indirizzo del wallet: verifica che i primi/ultimi 4 caratteri corrispondano al tuo wallet
- Controllo della rete: assicurati che sia la chain giusta (rete BTC per Bitcoin)
- Controllo del dispositivo: usa un browser pulito, evita estensioni sospette
- Controllo dell’importo: inizia con poco se è il tuo primo acquisto
- Controllo della ricevuta: salva screenshot/ricevute finché i fondi non arrivano
Se vuoi capire il mindset dietro l’holding di lungo periodo vs lo swapping frequente, questo è un’ottima lettura: Hodl meaning: origins, strategy, and trade-offs.
FAQ (risposte rapide, niente fronzoli)
Posso comprare bitcoin con carta di credito senza KYC?
Di solito, no—la maggior parte dei provider di pagamenti con carta richiede almeno una verifica base dell’identità. Se la privacy è la tua priorità principale, ti conviene esplorare percorsi alternativi in How to Buy Bitcoin Without KYC: Complete Privacy Guide 2025.
Perché comprare BTC con una carta è più costoso rispetto a fare uno swap di crypto?
I pagamenti con carta includono rischio extra, prevenzione frodi e costi di elaborazione del pagamento. Gli swap in genere non coinvolgono i circuiti delle carte, quindi la somma delle commissioni può essere più bassa.
E se ho digitato l’indirizzo BTC sbagliato?
Le transazioni blockchain sono in genere irreversibili. Se non sei sicuro, fermati e ricontrolla prima di pagare. Se hai già inviato, contattaci tramite Contatti, ma sappi che il recupero potrebbe non essere possibile.
Dove posso vedere quali coin SwapRocket supporta?
Controlla Criptovalute supportate per l’elenco più aggiornato.
Letture correlate
- How to Buy Bitcoin Without KYC: Complete Privacy Guide 2025
- Convert USDT to BTC Without KYC (Fast Guide)
- TRX to BTC: Step-by-Step Guide for Best Swap Rates
Pronto a comprare BTC nel modo più semplice?
Se vuoi un flusso lineare che punta a inviare le coin al tuo wallet (non a farle restare su un account exchange), inizia qui: Buy BTC with card.
E una volta che hai BTC in portafoglio, puoi convertirlo in oltre 200 asset in pochi minuti usando l’SwapRocket. Se ti vengono domande durante la procedura, le FAQ rispondono alla maggior parte dei momenti tipici in cui ci si “blocca”.